


OPay
4,5415.44K Arvustused
Rakenduse andmed
- Versioon
- 8.14.1.485
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- OPay Digital Services Limited
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
OPay on Nigeeria mobiilipanganduse rakendus, mille mõte on koondada igapäevased rahaasjad ühte kohta. Mina vaataksin seda eelkõige inimesena, kes saadab sageli raha, tasub arveid ja soovib oma kaarte telefonist hallata, mitte lihtsalt tavapärase pangarakenduse väiksema koopiana. Rakendus on tasuta ning selle arendaja on OPay Digital Services Limited.
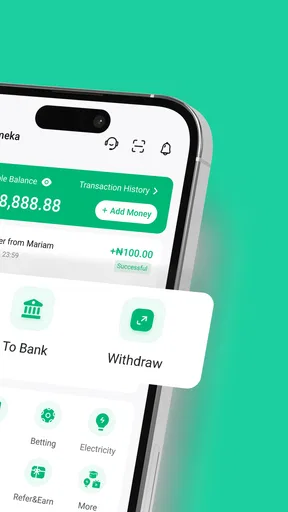
Esimesel kasutamisel jäi mulle mulje, et rakenduse tugevus ei ole üks erakordne funktsioon, vaid tegevuste kokkusobitamine. Raha saatmine, arvete tasumine ja kaartidega seotud toimingud asuvad samas digitaalses rahakotis. See võib säästa aega olukorras, kus muidu peaksin kasutama eraldi panga-, makse- ja teenusepakkuja rakendusi.
Minu hinnangul sobib OPay kõige paremini Nigeeria kasutajale, kes teeb telefonis palju väikseid igapäevaseid finantstoiminguid. Kui otsid ainult säästude hoidmist, põhjalikku investeerimisvaadet või rahvusvahelist pangateenust, ei pruugi see olla kõige loogilisem valik. Rakenduse väärtus tuleb just selle praktilisest igapäevasest kasutusest.
Milline on OPay praegu?
OPay kuulub rahandusrakenduste hulka, kuid selle kasutuskogemus on pigem mobiilse rahakoti kui klassikalise kontoväljavõttega pangarakenduse moodi. Avan rakenduse mõttega teha konkreetne toiming: saata raha, tasuda arve või vaadata kaardiga seotud võimalusi. Selline fookus muudab selle arusaadavaks ka inimesele, kes ei taha finantsrakenduses pikalt menüüdes liikuda.
Rakenduse populaarsus paistab ka kasutajate mahust: sellel on üle 50 miljoni installi, keskmine hinne on 4,5 ning hinnanguid on kogunenud umbes 1,1 miljonit. Need numbrid ei tõesta, et iga kasutaja kogemus on ühesugune, kuid näitavad, et tegemist ei ole väikese katsetusprojektiga.
OPay on mõeldud PEGI 3 vanusemärgisega üldisele kasutajaskonnale. See kirjeldus ei tähenda, et laps peaks finantsrakendust iseseisvalt kasutama, vaid et rakenduse sisu ei ole olemuselt täiskasvanutele piiratud. Tegelik kasutamine eeldab loomulikult vastutustundlikku suhtumist raha, kontoandmete ja kinnituste turvalisusse.
Igapäevane kasutus on selle suurim tugevus
Kujutame ette tavalist päeva: sõber vajab kiiresti raha, kodune arve tuleb tasuda ja kaardiga seotud toiming vajab kontrollimist. OPay mõte on, et ma ei peaks iga ülesande jaoks eri rakendust otsima. Selline koondatud töövoog on eriti mugav siis, kui telefon on minu peamine viis rahaasjade korraldamiseks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Raha saatmisel hindan kõige rohkem seda, et tegevus algab selge eesmärgiga. Enne kinnitamist tasub mul alati üle vaadata saaja, summa ja kirjeldus, sest kiire kasutajaliides võib tekitada liigse enesekindluse. Finantsrakenduses ei ole mugavus piisav: iga kinnitussamm peab olema minu jaoks teadlik otsus.
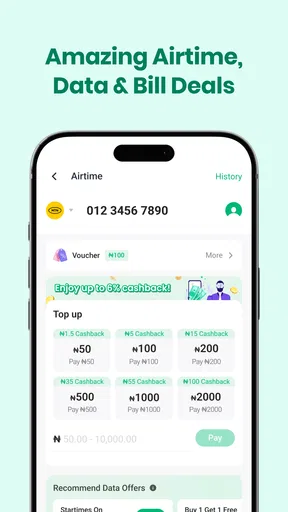
Arvete tasumise puhul on praktiline eelis see, et maksed kuuluvad samasse rakendusse nagu raha saatmine. See vähendab vajadust otsida teenusepakkuja eraldi kanalit. Samas ei soovitaks ma olulist makset teha viimasel hetkel. Kui ühendus, konto kontroll või makse kinnitamine võtab oodatust kauem, võib ajavaru olla olulisem kui ükskõik milline kujunduslik mugavus.
Kaardihaldus annab rakendusele rohkem sügavust
Kaartide haldamine muudab OPay kasulikumaks kui lihtne raha saatmise tööriist. Minu jaoks tähendab see, et kaart ei jää telefonist eraldiseisvaks füüsiliseks esemeks, mille kohta pean infot mujalt otsima. Kui kasutan kaarti igapäevaselt, on loogiline hoida seotud kontrollid ja raha liigutamine ühes kohas.
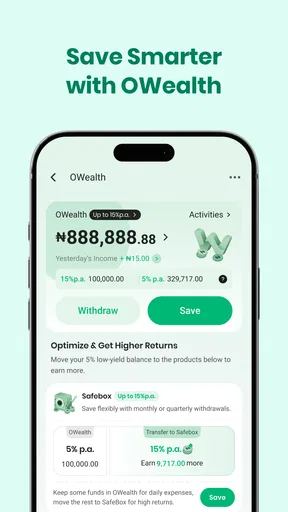
Siin tuleb siiski teha vahet mugaval haldusel ja täielikul pangateenusel. OPay võib olla hea keskpunkt igapäevasteks toiminguteks, kuid kasutaja peaks enne kogu oma rahalise elu ümber tõstmist läbi mõtlema, milliseid pangafunktsioone tal tegelikult vaja on. Kui tähtsad on näiteks väga detailne finantsplaneerimine, pikaajalised säästud või keerukad pangatooted, võib tavapärane pank pakkuda sobivamat vaadet.
Minu esimene konkreetne soovitus on kasutada rakendust kindla töövooga: ava see, vali üks toiming, kontrolli saaja või arve andmeid, vaata summa üle ja kinnita alles siis. Ära hüppa samal ajal raha saatmise ja kaardihalduse vahel. See väike harjumus vähendab eksimise võimalust rohkem kui pelk lootus, et rakendus juhib kõik automaatselt õigesti.
Versioon 8.14.1.485 ja rakenduse areng
Praegune versioon on 8.14.1.485 ning rakendus töötab vähemalt Androidi 7.0 versiooniga. See on oluline praktiline detail kasutajale, kelle telefon ei ole uusim mudel. Samal ajal ei tähenda toetatud süsteemiversioon automaatselt, et vana seade pakub sama sujuvat kogemust kui uuem telefon. Finantsrakenduse puhul mõjutavad kasutust ka seadme jõudlus, võrguühendus ja telefoni enda turvaseaded.
OPay avaldati 4. juunil 2024 ning praegune versioon näitab, et rakendus on selle järel edasi arenenud. Ma ei loeks versiooninumbrit iseenesest tõendiks, et kõik kasutaja probleemid on lahendatud. Pigem annab see märku tootest, mida hooldatakse ja mille kasutuskogemust ajas kohandatakse.
Olemasolevale kasutajale on kõige olulisem see, kas uuendused muudavad tuttavad toimingud selgemaks või paigutavad need ümber. Kui oled OPayd juba pikalt kasutanud, tasub pärast uuendamist rahulikult üle vaadata raha saatmise, arvete ja kaartide vaated. Finantsrakenduses ei ole hea eeldada, et iga nupp asub alati samas kohas.
Uue versiooni järel soovitan esimese toiminguna teha midagi väikest ja kontrollitavat, näiteks vaadata saldot või avada kaardivaade, mitte alustada kohe suure ülekandega. Nii saan aru, kas rakendus avaneb tavapäraselt, kas minu konto on õigesti nähtav ja kas kinnitusetapid on tuttavad. See on eriti mõistlik pärast suuremat rakenduse uuendust või telefoni vahetamist.
Mida areng kasutajale päriselt tähendab?
Rakenduse areng on kasutajale väärtuslik siis, kui see vähendab hõõrdumist ilma läbipaistvust kaotamata. Raha saatmine võib olla kiirem, kuid kasutaja peab endiselt nägema, kellele ja kui palju raha liigub. Arvete tasumine võib olla mugavam, kuid makse olek peab olema arusaadav. Kaardihaldus võib olla käepärane, kuid kasutaja peab teadma, millist tegevust ta parajasti kinnitab.
Just siin on minu jaoks oluline tasakaal. OPay ei peaks püüdma olla lihtsalt võimalikult kiire. Finantsrakenduse hea areng muudab toimingud lühemaks, kuid jätab kriitilised kontrollid nähtavaks. Kui mõni ekraan tundub pärast uuendust liiga lihtne või liiga kiire, võtan ma enne kinnitamist ekstra hetke, et kogu info üle lugeda.
Uuenduste jälgimisel vaataksin ka seda, kas minu telefon saab rakendusega stabiilselt hakkama. Androidi miinimumnõue on 7.0, kuid väga vana seadme puhul võivad probleemid tulla mitte rakenduse põhifunktsioonist, vaid aeglasest käivitumisest, vähesest vaba ruumist või vananenud süsteemist. Sellises olukorras ei ole mõistlik süüdistada kohe makserakendust, kuid kasutaja peaks arvestama, et telefoni vanus mõjutab turvalist ja mugavat kasutamist.
Kellele OPay sobib ja kellele mitte?
Soovitaksin OPayd inimesele, kes elab Nigeeria digimaksete igapäevases rütmis ja tahab ühes rakenduses teha mitu praktilist toimingut. See sobib eriti hästi kasutajale, kes saadab regulaarselt raha tuttavatele, tasub telefonist arveid või soovib kaartidega seotud tegevusi mugavalt hallata.
See võib olla hea lahendus ka inimesele, kes tahab vähendada eri makserakenduste hulka. Üks keskne rakendus tähendab vähem rakenduste vahel liikumist ja lihtsamat harjumust: kui rahaasi vajab tegemist, alustan OPayst. Minu jaoks on see kõige tugevam argument selle kasutamiseks.
Teisalt ei valiks ma seda ainsa finantsrakendusena inimesele, kes vajab väga põhjalikku eelarvestamist või investeeringute jälgimist. OPay põhifookus on maksmisel, raha saatmisel ja kaartide haldamisel. Kui sinu peamine küsimus on “kuhu mu raha viimase kuue kuu jooksul kadus?”, võib eraldi eelarverakendus või traditsioonilise panga detailsem analüüs olla parem.
Samuti peaksid alternatiive võrdlema siis, kui sul on vaja palju rahvusvahelisi toiminguid või eri riikide finantsteenuste ühendamist. OPay kirjeldus ja põhikasutus on selgelt seotud Nigeeria mobiilipangandusega. Kui sinu elu on jagatud mitme riigi vahel, vaata enne valikut üle, kas rakendus sobib sinu tegelike raha liikumise vajadustega, mitte ainult koduste maksetega.
Võrdlus tavapärase panga ja eraldi makserakendustega
Tavapärase pangarakenduse ees on OPay eelis lihtsam fookus. Klassikaline pank võib pakkuda rohkem kontosid, laene, sääste ja dokumente, kuid selle tõttu võib ühe väikese makse leidmine olla aeglasem. OPay puhul tundub loogilisem alustada konkreetsest igapäevasest toimingust.
Eraldi makserakenduste ees on OPay tugevus koondatus. Kui raha saatmine, arved ja kaardid on eri rakendustes, tekib rohkem paroole, teavitusi ja võimalusi valida vale konto. OPay vähendab seda killustatust, kuid samal ajal seob rohkem tegevusi ühe kasutajakogemusega. Kui rakenduses tekib tõrge või konto vajab kontrollimist, võib suurem sõltuvus ühest kohast muutuda ebamugavuseks.
Minu jaoks ei ole küsimus selles, kas OPay on iga alternatiiviga parem. Õigem küsimus on, kas sinu peamine vajadus on kiire mobiilne maksete korraldamine või põhjalik pangandus. Esimesel juhul on OPay mõistlik kandidaat. Teisel juhul kasutaksin seda pigem igapäevaste maksete kõrval, mitte kogu finantselu asendajana.
Ühes seadmes, mitme inimese rahaasjad
Kui kodus jagatakse telefoni, soovitan käsitleda seda rakendust ühe inimese isikliku finantsvahendina, mitte ühise perekontona. Praktiline piir algab lihtsast kokkuleppest: kelle konto on sisse logitud ja kes võib tehingu kinnitada? Kui seda pole selgeks räägitud, võib keegi heatahtlikult arve tasuda või raha saata valest kontost. Jagatud seadmes ei tohiks kontoandmeid ega kinnitusi käsitleda nagu ühise kalendri sissekandeid.
Leibkonna jaoks võib siiski olla kasulik koordineerida, kes millise arve eest hoolitseb ja millal makse tehakse. Mina lepiksin selle kokku väljaspool rakendust ning kasutaksin OPayd alles siis, kui vastutaja on teada. Nii väldib olukorda, kus kaks inimest arvavad, et teine maksis arve ära, või üks neist teeb sama makse kogemata uuesti. See on väike korralduslik võte, mitte põhjus anda teistele ligipääs oma kontole.
Kui telefon antakse kellelegi ajutiselt, näiteks kõne tegemiseks, lukustaksin ekraani enne üleandmist või jääksin seadme juurde. Eriti oluline on mitte jätta avatud finantsrakendust olukorda, kus teine inimene saab juhuslikult kinnitamiseni jõuda. Minu jaoks on siin selge piir: ühine telefon võib olla pere ese, kuid raha liigutamise otsus peab jääma konto omanikule.
Praktilised piirangud, mida enne alustamist arvestada
Finantsrakenduse kasutamine sõltub alati rohkemast kui ilusast avalehelt. Raha saatmisel peab kontakt või saaja olema õigesti valitud. Arvete puhul peab teenuse ja viitenumbri kontrollimine olema harjumus. Kaartide puhul peab kasutaja teadma, milline kaart on seotud millise toiminguga. Need ei ole OPay ainulaadsed puudused, kuid koondatud rakendus võib tekitada tunde, et kõik on automaatselt lihtne.
Teine võimalik hõõrdumine on sõltuvus telefonist ja ühendusest. Kui telefon on tühi, kadunud või internet ei tööta, ei ole mobiilne rahakott sama kättesaadav kui sularaha või mõni teine eelnevalt korraldatud makseviis. Mina ei jätaks olulist arvet ega kiiret ülekannet viimasele minutile, isegi kui rakendus töötab tavaliselt hästi.
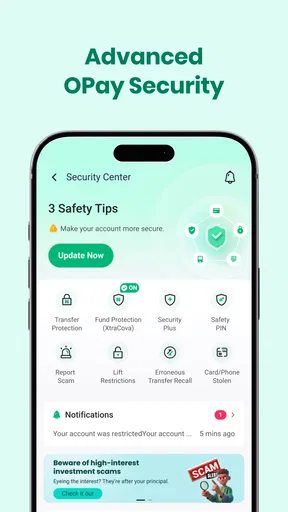
Kolmas piirang puudutab kasutaja enda turvaharjumusi. Rakenduse mugavus ei kaitse mind, kui annan kinnituskoodi kellelegi teisele, kasutan nõrka seadmelukku või kinnitan tehingu ilma saaja andmeid lugemata. OPay puhul hoiaksin telefoni lukustatuna, väldiksin konto kasutamist võõras seadmes ja kontrolliksin iga rahalise toimingu enne lõplikku kinnitamist.
Kui telefonis on vähe vaba ruumi või süsteem on väga vana, võib kasutuskogemus olla aeglasem. Kuna rakendus toetab Androidi 7.0 ja uuemaid süsteeme, on ühilduvus lai, kuid mina vaataksin enne paigaldamist ka seadme üldist seisukorda. Rahaasjade jaoks ei ole hea kasutada telefoni, mille aku, turvauuendused või ekraan reageerivad ebakindlalt.
Oluline on ka see, et tasuta hind ei tähenda, et iga konkreetne finantstoiming oleks igas olukorras kuluta. Mina kontrolliksin alati tehingu kinnitusekraani ja rakenduses kuvatavat lõppinfot enne kinnitamist. Nii ei teki hiljem üllatust, kui toiminguga kaasneb tingimus, mida ma kiirustades ei märganud.
Kolm harjumust, mis teevad kasutamise turvalisemaks
- Kontrolli saajat kahes etapis: vaata üle nii nimi kui ka number või muu identifikaator enne summa kinnitamist.
- Kasuta väikest proovitehingut: uue saaja või harjumatu töövoo puhul alusta tagasihoidlikust summast, kui olukord seda võimaldab.
- Jäta maksetele ajavaru: ära planeeri tähtsat arvet hetkele, mil võrguühenduse või kinnitusega seotud viivitus võib probleemi tekitada.
Need võtted ei muuda OPay funktsioone, kuid muudavad minu kasutusviisi teadlikumaks. Eriti kasulik on kolmas soovitus: mobiilipanga mugavus võib panna inimesi makseid edasi lükkama, sest kõik tundub kohe tehtav. Tegelikus elus vajab ka kiire digitaalne toiming mõnikord aega kontrollimiseks.
Usaldus koduses kasutuses ja vanusepiir
PEGI 3 märgis kirjeldab rakenduse sisu sobivust, mitte seda, kellele peaks usaldama raha saatmise või kaardi haldamise. Mina ei laseks lapsel finantskontot iseseisvalt kasutada pelgalt seetõttu, et vanusemärgis on madal. Lapsele võib selgitada, kuidas digimakse toimib ja miks saaja kontrollimine tähtis on, kuid konto ligipääs, kinnitused ning otsus raha üle jäägu vastutavale täiskasvanule.
Ka täiskasvanute vahel aitab usaldust hoida selge kokkulepe: üks inimene teeb makse, teine saab vajadusel arve või summa kohta infot. See vähendab ligipääsu jagamise survet ning jätab toimingu eest vastutuse arusaadavaks. Kui OPay on kodus üks inimese peamine maksevahend, ei muudaks ma seda automaatselt kõigi leibkonnaliikmete ühiseks kontoks.
Mida ma rakenduse edasise arengu juures jälgiksin?
OPay järgmiste versioonide puhul vaataksin eelkõige selgust, mitte ainult uute võimaluste hulka. Kas raha saatmise ekraan näitab olulist infot piisavalt arusaadavalt? Kas arve makse olek on pärast kinnitamist üheselt mõistetav? Kas kaardihaldus aitab kasutajal tegutseda või lisab lihtsalt veel ühe menüü?
Samuti jälgiksin, kuidas rakendus käitub olemasolevate kasutajate jaoks. Uus kasutaja võib õppida värske paigutuse kiiresti ära, kuid pikaajaline kasutaja peab leidma oma tuttavad tegevused uuesti. Hea areng ei sunni inimest iga värskenduse järel kogu töövoogu ümber õppima, eriti kui tegemist on rahaga.
Minu jaoks oleks väärtuslik ka see, kui olulised kinnitused ja maksete olekud jääksid alati väga nähtavaks. Kiirus on tore, kuid finantsrakenduses tahan ma pärast toimingut kindlalt teada, kas raha saadeti, arve tasuti või kaartidega seotud tegevus õnnestus. Just selline tagasiside määrab, kas rakendus tundub usaldusväärne ka pingelisemal hetkel.
Praeguse versiooni põhjal näen OPayd küpsema mobiilse finantstööriistana, mille kasutusidee on selge. Samas ei eelda ma, et üks rakendus lahendab kõik panganduse, eelarvestamise ja rahvusvahelise raha liigutamise vajadused. Selle tugevus on kitsam ja praktilisem: igapäevaste Nigeeria mobiilimaksete koondamine telefoni.
Minu lõplik hinnang OPayle
OPay on hea valik, kui soovid Nigeerias raha saata, arveid tasuda ja kaarte ühest mobiilirakendusest hallata. Mulle meeldib selle selge igapäevane eesmärk ja see, et kasutaja ei pea iga lihtsa rahaasja jaoks eraldi rakendust avama. Üle 50 miljoni installi ja tugev keskmine hinne näitavad, et see lahendus on leidnud suure kasutajaskonna.
Minu soovitus ei ole siiski pime. Enne täielikku üleminekut mõtle läbi, kas vajad ainult mobiilseid makseid või ka põhjalikku pangandust. Kui sinu jaoks on tähtsad keerukad säästu- ja investeerimisfunktsioonid, võib tavapärane pank olla parem põhikeskkond. Kui vajad kiiret ja koondatud igapäevast rahakotti, on OPay palju loogilisem kandidaat.
Rakendus on tasuta, töötab Androidi 7.0 ja uuemaga ning selle praegune versioon on 8.14.1.485. Mina kasutaksin seda teadliku töövooga: kontrolliksin iga saajat, jätaksin olulistele maksetele varu ja vaataksin pärast uuendusi tuttavad funktsioonid uuesti üle. Nii saab OPay olla mugav abiline, ilma et mugavus asendaks tähelepanelikkust.
Plussid
- Kiired mobiilimaksed ja rahaülekanded ühest rakendusest.
- Mugav arvete tasumine ilma pangakontorit külastamata.
- Toetab erinevaid makseviise ja rahakoti funktsioone.
- Tehingute ajalugu aitab kulutustel silma peal hoida.
- Rakendus pakub kasutajale praktilisi igapäevaseid finantsteenuseid.
Miinused
- Teenuste saadavus ja funktsioonid võivad riigiti oluliselt erineda.
- Mõne funktsiooni kasutamiseks on vajalik isiku tuvastamine.
- Tehingutasud võivad sõltuda kasutatavast teenusest ja piirkonnast.
- Rakendus vajab paljude funktsioonide jaoks stabiilset internetiühendust.
- Konto või tehingutega seotud probleemide lahendamine võib võtta aega.
Korduma kippuvad küsimused: OPay
Mis on OPay ja milliseid teenuseid see rakendus pakub?
OPay on mobiilne finantsrakendus, mille kaudu saab sõltuvalt riigist hallata rahaülekandeid, makseid, mobiilside laadimisi, arvete tasumist ja muid igapäevaseid finantsteenuseid. Rakenduse võimalused võivad piirkonniti erineda, seega tasub enne konto loomist kontrollida, kas teenus on sinu riigis saadaval ning milliseid funktsioone kohalik versioon tegelikult toetab.
Kas OPay kasutamiseks peab looma konto ja esitama isikut tõendavad dokumendid?
Jah, OPay kasutamiseks tuleb tavaliselt registreerida konto telefoninumbri abil ning läbida konto kinnitamise protsess. Sõltuvalt kasutatavast teenusest ja riigi õigusaktidest võidakse küsida isikuandmeid, isikut tõendavat dokumenti või muud verifitseerimist. See on vajalik turvalisuse, pettuste ennetamise ja finantseeskirjade järgimise jaoks.
Kas OPay on turvaline rakendus raha hoidmiseks ja maksete tegemiseks?
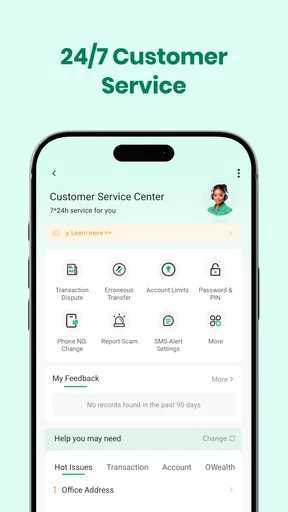
OPay kasutab konto kaitsmiseks tavaliselt PIN-koodi, ühekordseid kinnituskoodi ja muid turvameetmeid, kuid ükski finantsrakendus ei ole täielikult riskivaba. Ära jaga oma PIN-koodi ega SMS-kinnitusi teistega, kasuta ainult ametlikust rakenduste poest pärinevat rakendust ning kontrolli alati saaja andmeid enne makse kinnitamist. Kahtlase tegevuse korral võta kohe klienditoega ühendust.
Millised tasud võivad OPay kasutamisel rakenduda?
OPay teenustasud sõltuvad tehingu liigist, kasutaja asukohast, makseviisist ja kohalikest tingimustest. Mõned toimingud võivad olla tasuta, samas kui raha väljavõtmise, ülekande, kaardimakse või mobiilse saldo laadimisega võivad kaasneda tasud. Enne kinnitamist vaata alati rakenduses kuvatavat hinnainfot, sest tasud ja limiidid võivad aja jooksul muutuda.
Mida teha, kui OPay tehing ebaõnnestub või raha ei jõua kohale?
Kui tehing ebaõnnestub, kontrolli esmalt internetiühendust, kontojääki, tehingulimiite ja seda, kas saaja andmed on õiged. Vaata rakenduse tehinguajaloost, kas makse on ootel, tühistatud või lõpule viidud, ning ära korda sama makset kohe mitu korda. Kui probleem ei lahene, säilita tehingu viitenumber ja pöördu OPay ametliku klienditoe poole.


